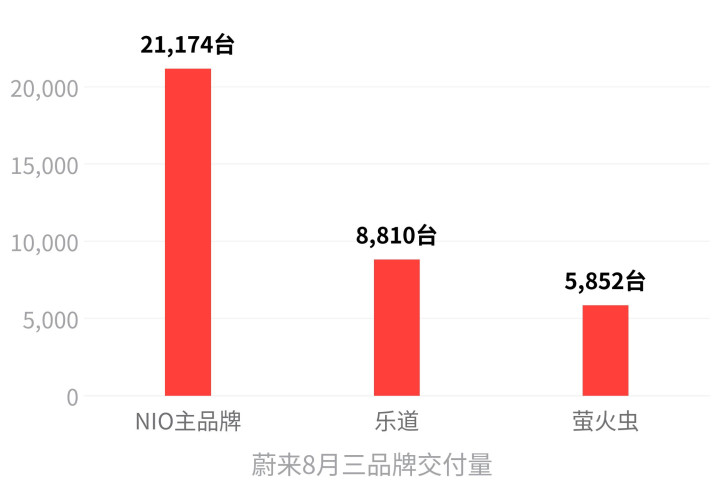
蔚来8月交出的成绩单,看懂的人会发现一个扎眼的反差:主品牌NIO交付21174台,同比翻倍增长101.2%;而真正被寄予厚望、要扛起集团规模大旗的乐道,仅交付8810台,不到主品牌的一半。萤火虫5852台股票配资保证金规则,同比增长34.7%,在集团内仍然是补充角色。
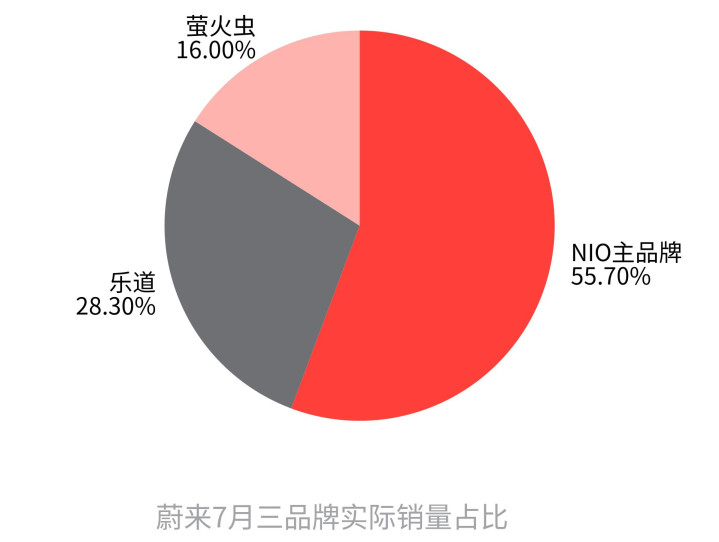
李斌设定的三品牌长期销量结构目标是35:55:10——乐道作为核心规模支撑,需占到总销量的55%。但7月实际数据是55.7:28.3:16,乐道占比和目标差了一倍,蔚来高端品牌反而成了销量主力。这个结构倒挂,才是蔚来当下最真实的商业困境。
乐道为什么卖不动,短期因素和长期问题各占多少 正方给出的解释很完整:8月蔚来正在推进三品牌综合门店合并,终端网点调整期影响获客效率;ES9高配版2.5万张不可撤销订单积压,合肥工厂产能向高端车型倾斜,挤占了其他款型的排产。同时萤火虫连续推出三款特别版、乐道L90新车预热,部分用户持币观望。
德意志银行6月研报也将蔚来年度交付预测上调至45万辆。
配资介绍这些短期扰动真实存在。行业里也有先例:理想4月交付环比下滑17%,8月回升至37679辆。短期波动不必然等于结构性问题。
但问题在于,乐道交付不达预期的时间跨度,已经远超“短期波动”的定义。
2026年1月,乐道全品牌交付3481辆,较2025年10月11722辆的历史峰值环比暴跌62%。4月仍然只有5352辆,李斌自己承认“尚未达到预期份额”。7月靠L60焕新版拉动才勉强回到10155辆,但距离月销2万辆的规模效应目标,差距仍然巨大。
李斌在蔚来品牌活动现场公开发言
上半年乐道累计交付同比增速33.3%,仅为蔚来主品牌60.5%的一半。
元股证券:ygzq.hk
这不是一两个月的产能扰动,而是连续三个季度在用“回暖”来追赶,始终没能站稳2万辆的台阶。 三品牌的价格跨度,正在制造一个商业悖论 蔚来三品牌价格跨度从50万级到BaaS方案最低8万级,接近6倍价差。乐道L90定价25-32万,和蔚来主品牌30万左右的入门车型形成直接价格重叠。蔚来总裁秦力洪说三个品牌定位“泾渭分明”,但价格重叠是事实。
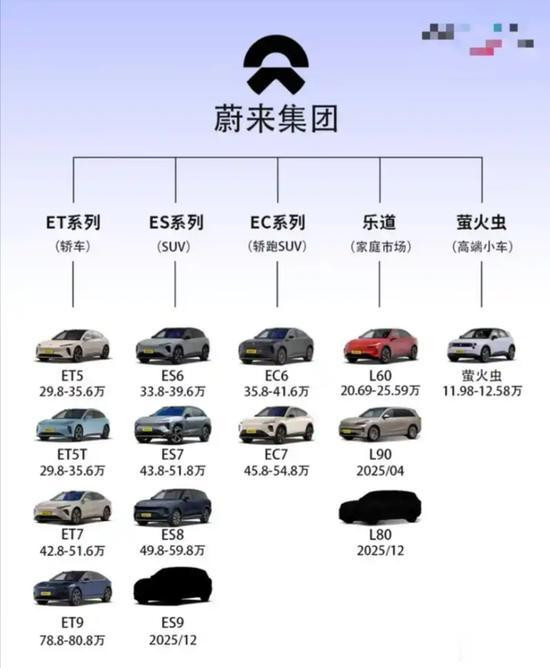
蔚来集团各品牌车型序列及售价展示

更关键的是品牌心智。深水财经社的质疑一针见血:大量消费者把乐道直接定义为“买不起蔚来的平替”。
蔚来从50万级高端市场下探到20万级乐道、10万级萤火虫,共享同一个蔚来标签——40万级的高端用户和8万级的萤火虫用户,在同一个服务体系里被同一个品牌标签覆盖,这个标签还值多少钱?
这不是短期能解决的问题。乐道所在的20万级家用新能源赛道,7月零跑单品牌月销突破10万辆,小米汽车稳定超过3万辆,而乐道单品牌仅10155辆。在头部竞品面前,规模差距是数量级的。
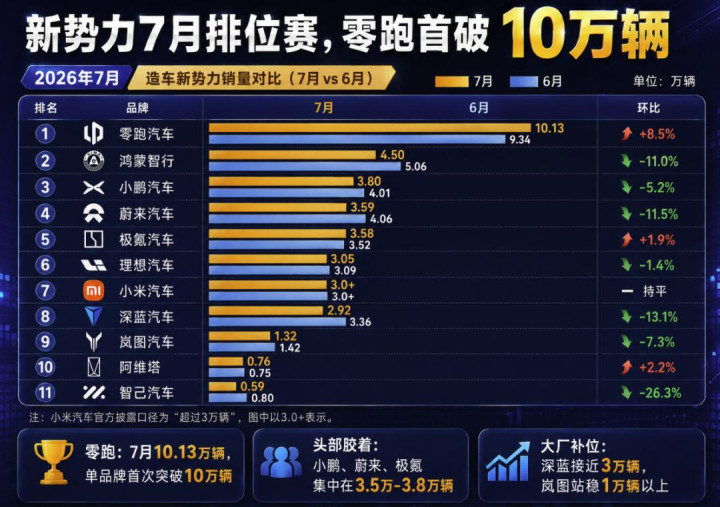
2026年7月新势力车企销量排名一览
萤火虫的问题更直接。12万价位,CLTC续航仅420km,而同价位竞品普遍500km以上。原本为欧洲市场设计的个性化外观,临时切换中国市场首发,和国内10万级代步车的审美需求错位。
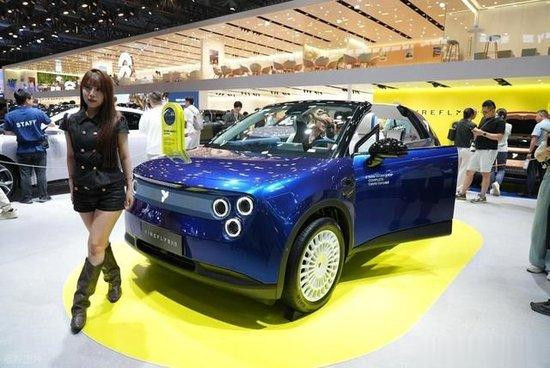
萤火虫新能源车型在车展现场展出
更致命的是,绝大多数区域换电服务尚未落地,主打的换电核心优势无法兑现——消费者在为一个用不上的卖点支付溢价。 行业标准怎么看:增速差已进入预警区间 蔚来当前的数字:主品牌8月同比增速101.2%,乐道前8月累计增速13.2%,增速差接近90个百分点。2026年上半年乐道累计增速33.3%,主品牌60.5%,差幅显著。这不是单月的偶然波动,而是持续存在的增速剪刀差。
蔚来目前的财务状况——单季度盈利刚刚打平、累计净亏损超1300亿、资产负债率处于高位——子品牌持续不达预期的容错空间是有限的。 结论:短期有解释,但结构性的钟摆已经开始摆动 蔚来主品牌在40万以上市场建立的优势是真实的——ES8累计交付突破14万台,ES9历时73天交付破2万台,7月品牌均价43.46万元超过BBA。高端基本盘稳固,这是蔚来最硬的底牌。
但乐道和萤火虫的问题,不是多卖几台车就能解决的。定价交叉、品牌心智模糊、在各自细分市场缺乏主导权——这些是定位层面的结构性问题,不是渠道切换、产能爬坡覆盖得了的。
乐道7月占比28.3%股票配资保证金规则,离55%的目标差着近一倍。如果这个比例在未来两个季度不出现实质性收敛,蔚来要面对的就不只是“为什么乐道卖不动”的追问,而是“三品牌战略到底能不能成立”的重新审视。
24 小时杠杆配资开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯